

香港貿發局經貿研究將2026年香港出口增長預測上調至42%至47%,主要反映今年首8個月香港出口按年增長42.5%,表現超出預期。人工智能(AI)帶動的電子產品需求持續強勁,加上中國內地及東盟等主要出口市場需求廣泛,預料相關增長勢頭將在今年餘下時間延續。
最新公布的2026年第三季香港貿發局出口信心指數亦支持有關預期。兩項核心指標中,現狀指數為51.8,預期指數為51.3,均處於50分水嶺以上。中美兩國領導人近日會晤取得積極成果,亦預料將進一步提振香港出口前景。
電子產品續成主要增長動力
香港貿發局指出,早前預測已提及AI帶動的科技上行周期,但實際影響較最初預期更持久和顯著。進入7月及8月,市場對科技相關產品,尤其半導體及電子零部件需求持續暢旺,帶動香港出口增長動能進一步增強。
2026年1至8月,香港商品出口總值達47,545.73億港元,按年增長42.5%。其中,電子產品出口38,166.91億港元,按年增長52.8%,增幅遠高於其他主要行業;當中電子零部件出口29,859.03億港元,增長56.3%,電子製成品出口8,307.88億港元,增長41.3%。
其他主要行業方面,貴重珠寶出口663.16億港元,按年增長24.8%;鐘表出口352.97億港元,增長8.7%;服裝出口310.01億港元,增長7.4%;玩具及遊戲出口116.06億港元,增長1.2%。
主要出口市場普遍增長
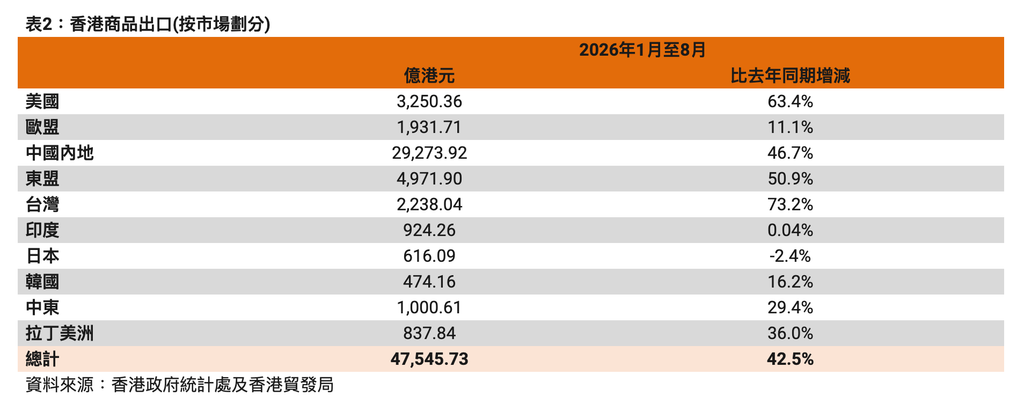
按市場劃分,除日本外,香港各主要出口市場在今年首8個月普遍錄得增長。
香港對中國內地出口29,273.92億港元,按年上升46.7%;對東盟出口4,971.90億港元,增長50.9%。台灣錄得73.2%的增幅,出口額為2,238.04億港元。
對美國出口則達3,250.36億港元,按年大幅增長63.4%。香港貿發局指出,雖然特朗普政府於7月對包括中國內地及香港在內的貿易夥伴加徵新關稅,但截至8月,香港對美出口仍保持強勁增長。新關稅對香港出口可能造成的影響尚未完全顯現,但估計其負面影響較為輕微。
其他市場方面,對歐盟出口按年增長11.1%,中東增長29.4%,拉丁美洲增長36.0%,韓國增長16.2%,印度微升0.04%;日本則下跌2.4%。
AI產品需求料在餘下時間維持強勁
展望2026年餘下時間,香港貿發局預料,由AI賦能的產品在全球加快應用與普及,加上AI基礎設施投資不斷增加,將繼續為半導體、電子零部件及資訊及通訊科技設備帶來強勁需求。有關趨勢預料將涵蓋中國內地、東盟及美國等主要市場。
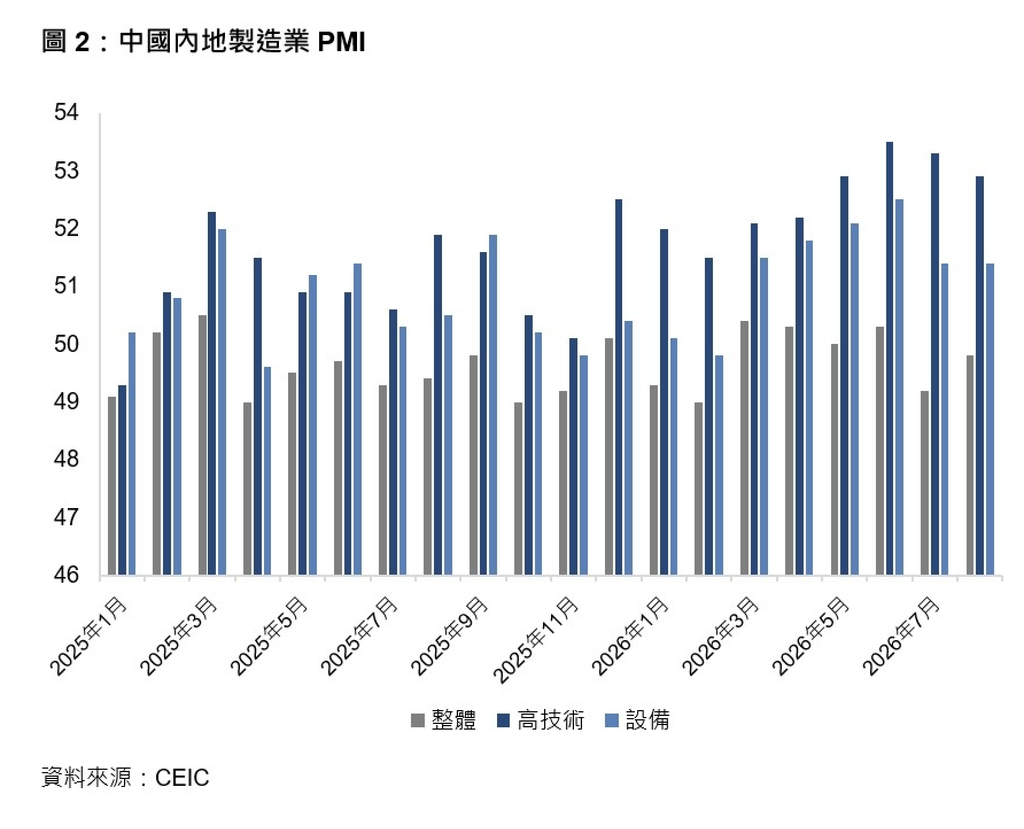
中國內地作為香港電子產品最大出口市場,短期需求料保持強勁。8月中國製造業採購經理指數(PMI)為49.8,較7月上升0.6個百分點,反映製造業整體營商環境有所改善。其中,高技術製造業PMI為52.9,設備製造業PMI為51.4,兩者均處於50以上,反映相關電子產品及設備需求具韌性。
第三季香港貿發局出口信心指數亦顯示,電子業預期指數達51.7,反映電子出口商對短期前景仍持正面態度。
亞洲區域貿易流保持暢旺
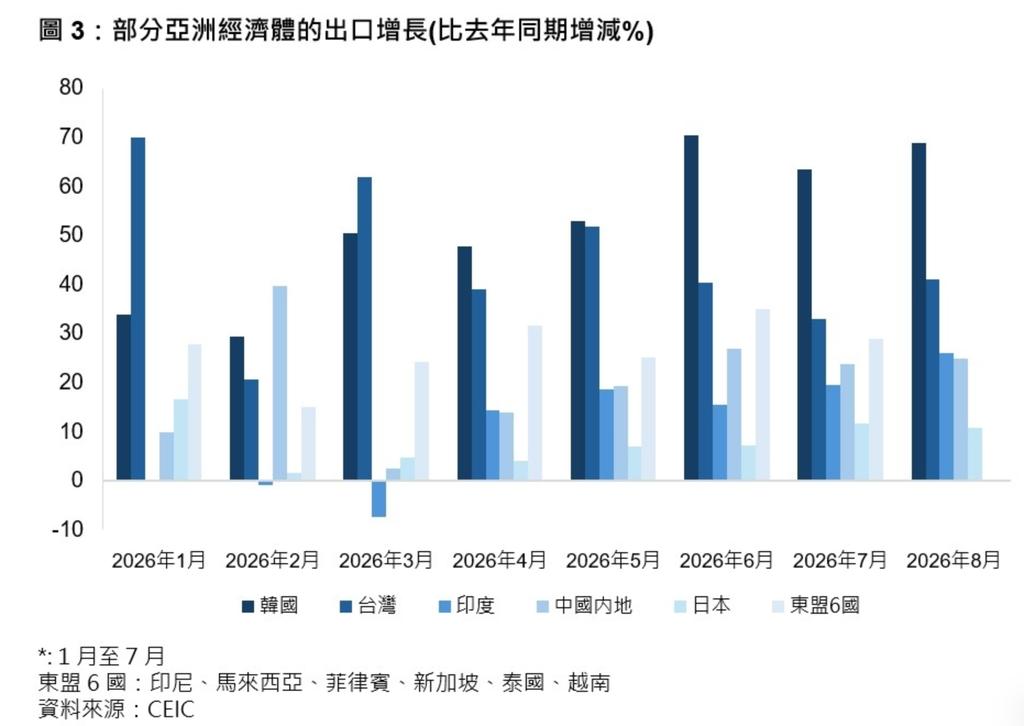
香港作為國際轉口樞紐,出口表現與全球商品貿易活動密切相關,尤其受到亞洲區內貿易流動影響。今年以來,香港受惠於區內強勁貿易活動,多數亞洲經濟體出口錄得雙位數增長。
香港貿發局預料,區域貿易的強勁表現仍將延續,有助支持香港出口增長保持暢旺。
不過,香港未來出口增長面對的主要風險仍然來自中東地緣政治緊張局勢。持續的緊張局勢令油價維持高位,亦促使多家中央銀行收緊貨幣政策,以應對通脹壓力。若貨幣緊縮周期持續,全球經濟及終端市場需求可能放緩。
綜合上半年強勁表現,以及7月和8月增長勢頭持續,香港貿發局經貿研究將2026年香港出口增長預測上調至42%至47%。