
2026年前三季度,受地緣政治沖突、能源價格擾動和通脹回升等因素影響,全球經濟放緩;國內經濟穩中有進。我國產業用紡織品行業運行總體平穩,生產和出口延續較快增長,但盈利下行壓力仍突出。協會調研顯示,行業景氣指數為56.7,較上半年的63.5下降6.8點。
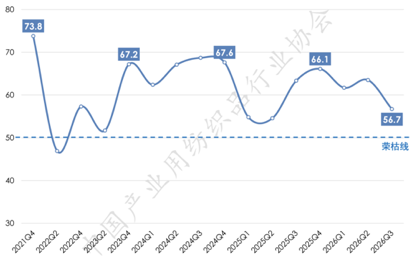
生產端保持增長。前三季度,規模以上企業非織造布產量同比增長8.9%,簾子布產量同比增長5.2%。
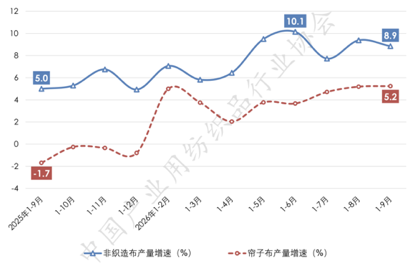
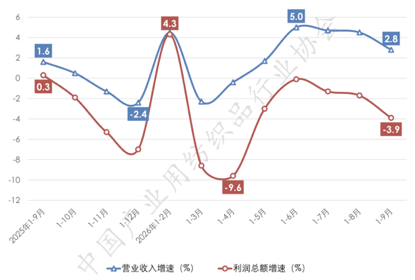
效益端承壓。規上企業營業收入同比增長2.8%,利潤總額同比下降3.9%;營業利潤率3.4%,同比下降0.2個百分點;虧損面23.4%,較二季度收窄1.1個百分點。非織造布行業修覆態勢較好,營收和利潤總額分別同比增長3.8%和13%,利潤率2.5%、同比提高0.2個百分點。上市公司方面,36家相關上市公司營收同比增長9.7%,利潤總額同比下降6.4%;8家實現營收和利潤雙增長,過濾與分離用紡織品企業勢頭較好,篷帆類、合成革用紡織品企業利潤下滑較大。
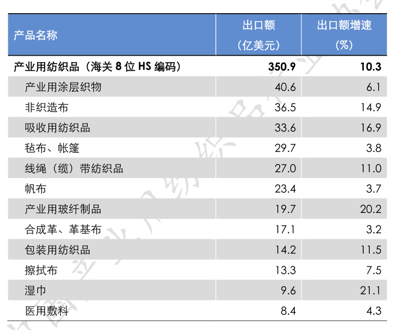
國際貿易實現雙增長。前三季度,行業出口額350.9億美元,同比增長10.3%;進口額42.9億美元,同比增長4.9%。主要產品中,塗層織物出口40.6億美元,增長6.1%;非織造布卷材出口36.5億美元,增長14.9%,出口量141.3萬噸,增長12.5%,對越南、日本、印尼和俄羅斯出口增幅均超20%,出口單價增長2.2%。吸收用紡織品、濕巾出口分別增長16.9%、21.1%;玻纖制品出口增長20.2%。
市場方面,美國仍是最大單一市場,前三季度對美出口40.6億美元,同比增長11.1%;對越南、韓國、俄羅斯等市場實現雙位數增長;對共建“一帶一路”國家出口214.7億美元,同比增長10.6%,約占行業出口總額的60%。
總體看,行業生產與出口保持韌性,但營收增速放緩、利潤波動下探,經濟平穩運行基礎仍需鞏固。
(來源:中國產業用紡織品行業協會)