
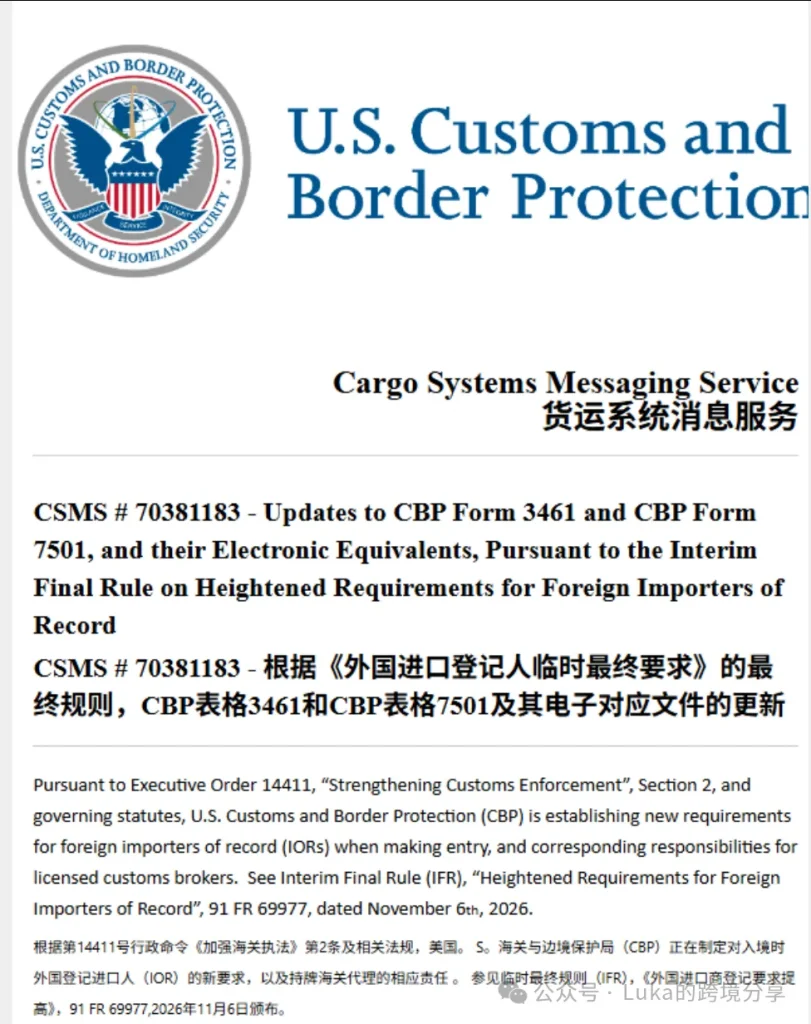
美國海關及邊境保護局(CBP)於2026年11月5日發布臨時最終規則,並於11月6日刊登《聯邦公報》,收緊「外國進口商」的報關要求。新規將於2027年1月5日起生效,核心變化是重新界定實體是否具資格以美國進口商(Importer of Record,IOR)身份申報貨物。
按照新規,要被認定為美國IOR,實體除了須依照美國法律設立及位於美國境內,亦須符合實益所有權或資產條件,包括至少51%的實益所有權由美國公民或綠卡持有人持有,而且有關人士擁有實際控制權;另一情況則是實體直接在美國境內持有大量無負擔不動產。
這意味單純在美國註冊公司,並擁有僱主識別號碼(EIN)、地址及保函(bond),未必足以被視為美國IOR。由境外股東100%控制的美國公司,即使擁有美國註冊地址及稅號,亦可能被歸類為外國進口商。
外國進口商清關渠道收窄
新規生效後,被界定為外國進口商的實體,如希望繼續申報消費性進口,主要有兩個途徑,包括自身通過美國海關貿易反恐夥伴計劃(CTPAT)驗證,或委託已通過CTPAT驗證的美國持牌報關行申報。
報關行除了需要持有牌照,亦必須具備CTPAT validated身份。根據CBP數據,美國約有3,100家活躍報關行,其中約2,428家並未取得CTPAT驗證,佔比接近78%。
新規亦規定,美國自動化商業環境系統(ACE)將直接拒絕不符合條件的entry summary。若貨物已經抵港但報關文件未能獲系統接納,可能產生滯港、堆存及更改文件等成本。
報關行須加強核實進口商資格
新規同時提高報關行的核實責任。報關行在申報前,須確認客戶是否真正符合美國IOR資格,並保存有關核驗紀錄五年。
CBP Form 3461及7501亦將增加相關欄位,要求申報時明確標示該批貨物的IOR身份。
如報關行未有履行核實責任,相關處罰上限不再受過往牌照項下較低限額保障,罰款有可能按照貨物在美國的國內價值計算。
企業宜提前檢視進口主體及報關安排
按照新規,企業需要重新檢視現有進口主體的公司章程、股權結構、股東身份、美國資產及實際經營情況,以確認有關主體屬於美國IOR還是外國IOR。
企業亦需要確認目前合作的報關行是否已取得CTPAT validated資格。如進口主體被界定為外國IOR,則需要提前評估更換報關行、更新授權書(POA)及CBP Form 5106、調整bond及報價等安排可能帶來的影響。
股權證明、身份文件、CBP Form 5106、POA,以及資產和經營資料等,亦需妥善保存,以備後續報關時提交。
新規將於2027年1月5日生效。報關行可申請延遲合規,最遲於2027年5月6日全面執行,但有關寬限安排只適用於報關行,並不等同進口商可以延遲處理相關合規要求。