
今年7月,美國貿易代表辦公室依據所謂“強迫勞動”301調查終裁,宣布對中國商品額外加征12.5%的301關稅。10月16日,中國商務部明確回應,反對這一不合理加稅舉措。
但真正讓紡織行業緊張的,不只是12.5%本身。幾乎同時公布的“300億對300億”降稅清單出現明顯分化:家紡品類被納入降稅範圍,而成衣、面料、坯布等大部分紡織產品並未進入清單。同一個產業園區里,做床品窗簾的企業可以享受關稅暫緩,生產面料和成衣的工廠卻要繼續承擔高額關稅。一增一降之間,紡織產業鏈上下遊被劃成了兩個世界。
“三層成本”疊加,利潤薄上加薄
此次新增的12.5%關稅並非單獨成本。企業出口美國市場,面臨的是原有301關稅、新增12.5%關稅以及郵政包裹10%附加費共同構成的“三層成本”疊加。
紡織行業毛利本就有限,面料織造、成衣加工環節利潤更薄。多重關稅擠壓下,企業只有兩個選擇:壓縮自身利潤,或上調產品報價。無論選哪一種,都會削弱產品在美國市場的競爭優勢。紡織、鞋類作為典型勞動密集型品類,是本次政策沖擊的重點對象。不少主營對美訂單的工廠已開始重新評估訂單盈利空間——有些訂單按新稅率算下來,做一單虧一單。
家紡迎來窗口期,但紅利邊界清晰
新政並非全是利空。降稅清單中,家紡產品、部分針織家紡以及紡織家居類產品被納入關稅暫緩範圍。做床品、窗簾、家居紡織制品的外貿企業,迎來難得的緩沖窗口期:成本壓力階段性緩解,也可以更從容地穩定美國客戶訂單、規劃生產節奏。
但這份利好有明顯局限性。傳統成衣、各類面料、坯布等上遊及服裝終端產品,大部分沒有進入降稅清單。降稅紅利不是全行業普惠福利,產品是否受益,完全取決於HS稅號是否落在清單之內。當前最大的認知風險,是業務人員籠統看待政策,誤以為“紡織大類全部可以享受降稅”。同一個產業園區,做家紡的企業享受關稅暫緩,生產面料的工廠卻依舊承擔高額關稅——政策分化比想象中更細、更具體。
窗口期到2027年1月10日,不是永久降稅
關稅暫停政策有效期延續至2027年1月10日。這是政策窗口期,不是永久降稅,後續政策仍存在變動可能。
對紡織外貿企業而言,這意味著兩件事:第一,報價之前先核對稅號。對外報價前,首要工作是核對產品對應的HS稅號,確認是否在關稅暫停清單之內,不能因為“聽說家紡降稅”就默認所有紡織產品同等待遇。第二,不要把階段性紅利當成長期條件。更不能把階段性政策紅利當成長期穩定條件去核算成本、承接大額長單。窗口期內的訂單,應在合同中明確關稅變動的風險分擔機制;窗口期後的規劃,要預留政策變動緩沖空間。
更深層信號:勞動密集型品類出口風險長期存在
美方將關稅工具和不實調查說辭綁定,釋放的信號很明確:後續勞動密集型紡織品類的出口外部風險會長期存在。過度依賴美國單一市場,企業經營就容易受海外關稅政策左右。
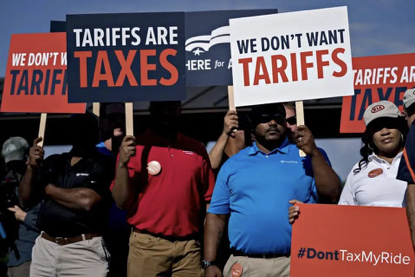
除稅號核對和訂單成本測算外,企業還需做好風險預案:新增訂單,把關稅變動風險納入談判,在報價和合同中明確關稅成本分擔方式;市場布局,積極開拓其他海外市場,分散訂單來源,東盟、中東、拉美等新興市場增量空間值得深耕;產品結構,向高附加值方向傾斜,當產品具備不可替代性時,關稅成本在終端售價中的占比會被稀釋,議價空間也會更大。
關稅博弈瞬息萬變,利好與風險往往相伴而來。對紡織外貿企業來說,既不能看到部分品類降稅就盲目擴張,也不必面對加稅就過度恐慌。吃透清單規則、算全綜合成本、預留風險緩沖,才是現階段做好美國市場的關鍵。紅利有期限,風險無預警。唯有把政策風險前置到報價、接單、排產的每一個環節,企業才能在覆雜外貿環境中行穩致遠。一增一降之間,考驗的不是誰更能賭,而是誰更能算。