
高盛(Goldman Sachs Group Inc. )與瑞銀(UBS Group AG )兩家金融機構同步預警法國奢侈品巨頭 Hermès(愛馬仕)增長將放緩,同時對其股票給出了“賣出”評級。這也是愛馬仕一年多來首次被下調至“賣出”評級。
受此影響,愛馬仕股價當日一度下跌逾3%,隨後有所反彈,截至10月5日收盤報1286歐元每股,較前一交易日下跌1%,今年以來股價累計跌幅近40%,當前市值約1343億歐元。
高盛分析師 Erwan Rambourg 及其團隊認為,愛馬仕多年來保持的兩位數增長勢頭已經結束,並指出非皮具品類業務疲軟是影響品牌業績的一大因素。因為非皮具類產品銷售額主要依賴向往型消費者(aspirational shoppers),受宏觀消費情緒影響更大。Erwan Rambourg 表示:“我們預計其營收增速仍將略高於同行,但比投資者過去習慣的水平要溫和一些。” 高盛給出的愛馬仕目標價為每股1350歐元。
瑞銀分析師 Zuzanna Pusz 將愛馬仕評級從“中性”下調至“賣出”,並將未來12個月目標價從1695歐元大幅下調至1168歐元。瑞銀指出,隨著愛馬仕在二手市場上的供應量增加,二手轉售價格與精品店價格趨同甚至有折扣,以及不受嚴格配額限制的包款日益增多,品牌稀缺性正在被削弱,市場需求受周期性波動的影響變大。
據瑞銀估算,目前愛馬仕非配額手袋約占皮具銷售額的65%,這意味著傳統基於長期等候名單和嚴格供應控制的排他性優勢正在被稀釋。瑞銀預計2027年愛馬仕有機銷售額增長僅5%(其中皮具品類增速放緩至7%),營業利潤率降至38.3%,較前一年下降100個基點。
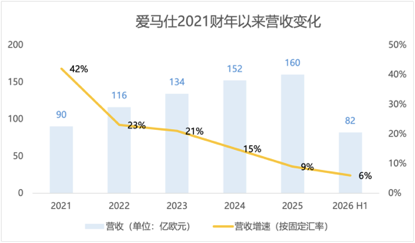
在宏觀環境和奢侈品市場均承壓的背景下,愛馬仕近年來業績呈現出較強韌性。2021~2024連續四個財年營收保持15%以上雙位數增長,2025財年營收按固定匯率增長9%至160億歐元,經營利潤率更攀升至41%的歷史高位。
最新發布的2026上半年業績報告顯示,愛馬仕營收按固定匯率計算的同比增速僅為6.1%。財報發布當日(7月29日)收盤,公司股價較前一交易日收盤價下跌11.03%至1508.50歐元/股,創過去15年來最大單日跌幅。
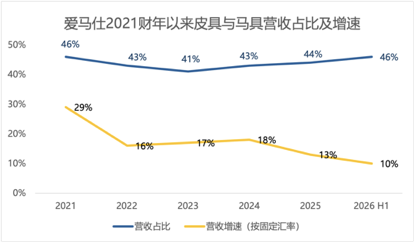
其中,愛馬仕皮具與馬具業務長期營收占比最高(貢獻約四成以上銷售),並持續以雙位數增速拉動整體表現。
資本市場的下一關鍵考驗是10月22日愛馬仕公布的第三季度業績。彭博社分析師預期愛馬仕2026全年營收按固定匯率計增長6.82%,為2020年疫情以來最慢增速。瑞銀預計愛馬仕第三季度營收同比增長5%至41億歐元。